更新日:2026/11/11
先日、自宅に「JCBフリーケア・プログラム」の案内が届きました。
フリーケア・プログラムについては以前も調べたことがあり、その仕組みや注意点については以下の記事で解説しています。
>> 【フリーケアプログラム】優待サービス?怪しい?調べて分かった注意点は?
>> 【フリーケアプログラム】交通事故傷害保険編(セゾン・ANAカード)
今回届いた案内を見てみると、以前とは内容が変わっていました。
交通事故による死亡保険金50万円を5年間無料で補償するというものです。
無料なので加入しても金銭的な負担はありません。
ただ、案内を見ながら気になったのは、「なぜこの保険を無料で案内するのだろうか」という点でした。
そこで今回は、
- 実際にどれくらいの価値があるのか
- なぜ無料で案内できるのか
- 本当に保険金を受け取れるのか
という視点で考えてみます。
交通事故死者数
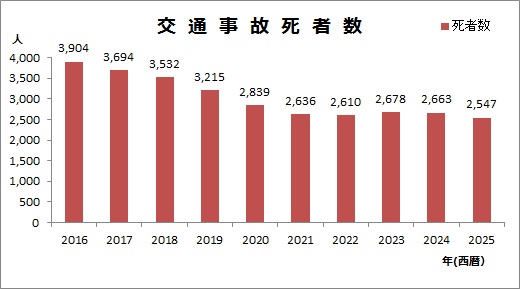
まずは前提となる数字を見てみます。
警察庁によると、2025年の交通事故死者数は2,547人でした。
これは統計が残る1948年以降で最も少ない水準です。
また、2025年10月1日時点の日本の総人口は1億2297万2528人です。
人口全体から見ると、交通事故で亡くなる人は約4万8千人に1人です。
さらに、この割合が今後も続くと仮定した場合、
5年間で交通事故により死亡する確率は約0.0104%、約9,657人に1人となります。
興味深いのは、この数字がほぼ「万が一」と同じ水準であることです。
「万が一」は文字通り1万分の1ほどしか起こらない出来事を意味します。
そして、保険という仕組みも、このような「万が一」が前提だからこそ成り立っています。
交通事故死亡保険金50万円の期待値
次に、この保険の期待値を計算してみます。
5年間の死亡確率約0.0104%を使うと、
500,000円 × 0.000104 = 52円
となります。
もちろん保険は期待値だけで価値を判断するものではありません。
保険の本質的な役割は、発生確率は低くても、自分では負担しきれない損失やリスクに備えることです。
一方で、この計算結果を見ると別の疑問も浮かびます。
「期待値が52円の保険を、なぜわざわざ無料で案内するのだろうか?」
撒き餌
少し言葉は悪いですが、消費者の立場から見ると、この無料保険は「撒き餌」と考えると理解しやすくなります。
もちろん、無料保険自体が悪質な商品というわけではありません。
突き詰めれば、無料保険の案内そのものが目的ではなく、その先にある保険契約につなげることが本来の狙いなのでしょう。
加入者のメリット
「撒き餌」と聞くと悪い印象を持つかもしれません。
しかし、加入者は無料で保障を受けられます。
保険会社は見込み顧客との接点を作り、加入者は保障を得る。
フリーケア・プログラムは、こうした双方のメリットによって成り立っています。
気になるのは請求漏れ
しかし、私が最も気になったのは有料保険の案内ではありません。
この保険は死亡保険です。
つまり、実際に保険金を請求する時点で本人は手続きを行えません。
保険金を受け取るためには、家族が保険の存在を把握し、請求する必要があります。
家族が保険の存在を知らなければ、保険金を請求できません。
無料保険は忘れられやすい
有料の生命保険であれば、毎月保険料が引き落とされるため契約を意識しやすくなります。
しかし無料保険は違います。
申し込んだこと自体を忘れてしまう可能性があります。
今回の補償期間は5年間です。
数年後に万が一のことが起きたとして、その時に遺族がこの保険の存在を把握しているとは限りません。
JCBフリーケア・プログラムまとめ
JCBフリーケア・プログラムの案内は、交通事故死亡保険金50万円を5年間無料で補償するというものでした。
2025年の交通事故死者数と日本の総人口から単純計算すると、5年間で交通事故により死亡する確率は約0.0104%、約9,657人に1人です。
そこから計算した期待値は52円になります。
また、この無料保険が案内される背景には、将来的な保険契約につなげるための顧客獲得という目的があります。
消費者目線では「撒き餌」と表現した方が分かりやすいかもしれません。
死亡保険は加入しているだけでは意味がありません。
せっかく加入していても、家族がその存在を知らなければ保険金は請求できません。
家族にその存在を伝えておくことが大切ではないでしょうか。
・ブロガー:2021年9月~
・趣味:旅行(国内・海外)、食べ歩き、写真撮影


コメント