更新日:2026/09/15
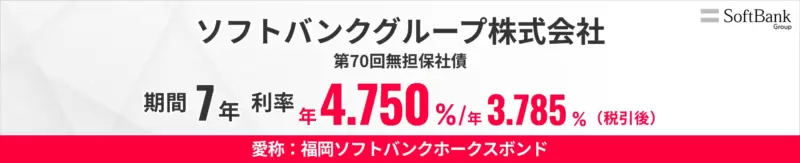
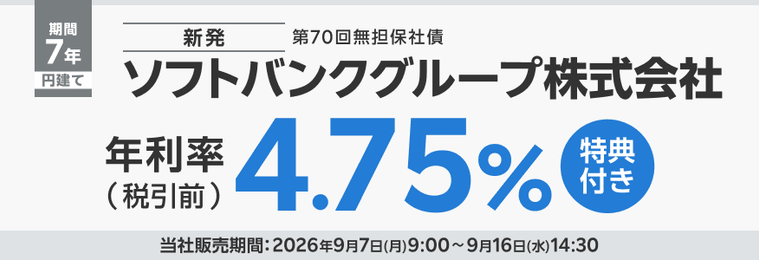
ソフトバンクグループ株式会社は、2026年8月24日、第70回無担保社債(愛称:福岡ソフトバンクホークスボンド) の発行を発表しました。
国内企業が発行する個人向け社債では過去最大規模となります。
9月4日、利率年4.75%に決定。
本記事では、公式発表に基づき、
- 発行条件
- 特典
- 安全性・リスク
- 投資判断のポイント
を整理します。
悩んでいる人の投資判断の一助になれば幸いです。

ソフトバンクグループの社債って大丈夫なの?
リスクを考えてね。
商品概要
| 項目 | 内容 |
|---|---|
| 正式名称 | ソフトバンクグループ株式会社第70回無担保社債 |
| 愛称 | 福岡ソフトバンクホークスボンド |
| 期間 | 7年 |
| 格付け | A(JCR:株式会社日本格付研究所) |
| 発行額 | 1兆円 |
| 販売期間 | 2026年9月7日(月)9:00〜9月16日(水)14:30 |
| 利率 | 年4.750%(税引前) 年3.785%(税引後) |
| 利払日 | 毎年3月17日・9月17日(年2回) 初回利払日:2027年3月17日 |
| 利金計算 | 最終利金額はショート・ラスト・クーポンで計算 |
| 発行日 (受渡日) | 2026年9月17日(木) |
| 償還日 | 2033年9月16日(金) |
| 発行価格 | 額面100円につき100円 |
| 買付単位 | 100万円以上・100万円単位 |
| 特典 | 「お父さん応援隊長 サイドポケットトートバッグ」 |
引受会社一覧
| 引受会社(11社) |
|---|
| ・野村證券株式会社(2,400億円) |
| ・大和証券株式会社(1,900億円) |
| ・SMBC日興証券株式会社(1,500億円) |
| ・みずほ証券株式会社(1,200億円) |
| ・三菱UFJモルガン・スタンレー証券株式会社(1,100億円) |
| ・SBI証券(1,000億円) |
| ・岡三証券株式会社 |
| ・岩井コスモ証券株式会社 |
| ・東海東京証券株式会社 |
| ・水戸証券株式会社 |
| ・西日本シティTT証券株式会社 |
今回の社債は、合計11社の大手・準大手証券が引き受けています。
引受手数料(アンダーライティング・フィー)の仕組み
引受手数料(アンダーライティング・フィー)は、証券会社が負うリスクの大きさに応じて設定されます。
今回の社債では「各社債100円につき1円10銭」(=1.10%)と明記されています。
一般的な普通社債(0.3%〜0.5%程度)に比べて引受手数料がかなり高く設定されています。
これは証券会社が「売れ残ったら自社で抱える」というリスクがあるため「リスクプレミアム(追加報酬)」として上乗せされています。
逆に言えば、このリスクプレミアムがなければ、証券会社はそもそも引受を行いません。
たとえばSBI証券は1,000億円を引き受けているため、引受による収入は11億円となります。
この手数料は発行体(ソフトバンクグループ)が証券会社に支払うものであり、投資家が負担するものではありません。
社債が売れ残った場合はどうなる?
売れ残った場合、その社債は引受証券会社の在庫となり、自社で保有することになります。
発行体は満額を受け取るため影響はありませんが、証券会社は価格変動リスクを抱えることになります。
・金利上昇 → 社債価格が下落
・発行体の信用悪化 → 社債価格が下落
・長期保有 → 資金拘束
つまり、売れ残りは証券会社の損失リスクです。
引受額が大きい会社ほど、このリスクを避けるため販売に積極的になります。
販売会社
| 販売会社 |
|---|
| ・楽天証券株式会社 |
今回の社債は楽天証券でも購入可能です。
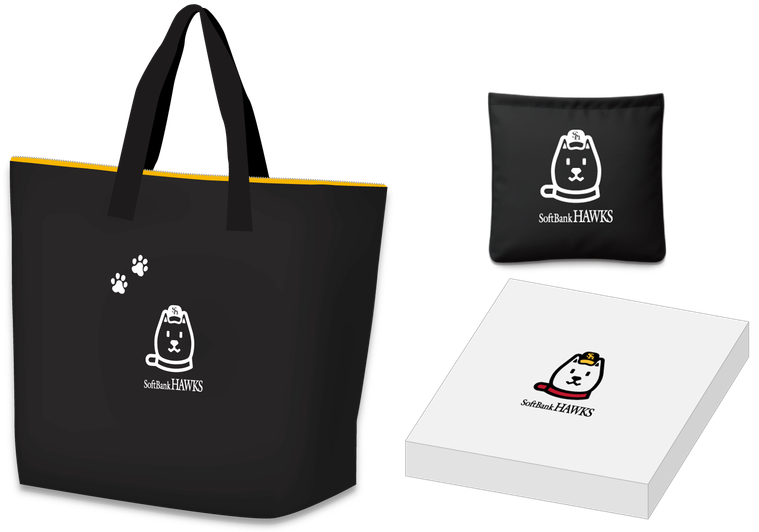
特典:お父さん応援隊長 サイドポケットトートバッグ
| 項目 | 内容 |
|---|---|
| 内容 | お父さん応援隊長 サイドポケットトートバッグ |
| カラー | 黒(生地) 白(転写・シルクプリント1C) 黄色(ファスナー部:PANTONE 123C) |
| 素材 | ポリエステル |
| 配布形式 | 購入金額に関わらず、お一人さま1点まで |
| 景品サイズ | 約 W400 × H350 × D14mm (ポケットサイズ:約 W185 × H145mm) |
| 景品箱サイズ | 約 W138 × H207 × D25mm |
| 発送時期 | 2027年2月下旬頃予定 |
ソフトバンク社債ではホークス関連の特典が恒例となっており、 今回の第70回社債では、購入者全員に「お父さん応援隊長 サイドポケットトートバッグ」がプレゼントされます。
■ 利率は9月4日(金)決定
利率:年4.75%(税引前)
■ 購入単位は100万円以上(100万円単位)
買付単位は 100万円以上・100万円単位。
少額から投資できる商品ではないため、 ある程度まとまった資金が必要になります。
■ 安全性・リスクの整理
ソフトバンクグループの信用力がすべて
ソフトバンクグループの格付けは、主要格付機関で評価が分かれています。
- 日本格付研究所(JCR):A(投資適格)
- S&Pグローバル・レーティング:BB+(非投資適格)
国内では投資適格と評価されている一方、 海外では投資適格級を下回る評価となっており、格付けの見方が一致していない点は重要です。
無担保・無保証
本社債には担保・保証はありません。
途中売却時の価格変動リスク
市場金利や信用状況によっては、 途中売却で元本割れの可能性があります。
流動性リスク
株式ほど頻繁に売買される商品ではないため、 売却したいタイミングで売れない可能性があります。
ソフトバンクグループは「安全な企業なのか?」
ソフトバンクグループは巨大企業であり、 国内の格付けはA(投資適格)と評価されています。
一方で、海外ではBB+(非投資適格)とされるなど、財務の変動性が大きい企業であることも事実です。
投資事業の損益が大きく振れるため、「極めて安定した企業」ではありません。
社債は元本保証ではないため、発行体の信用力をどう評価するかが重要 です。
過去の統計では、BB+格の企業群は7年間で約10%がデフォルト(倒産)しています。
⚠️ 個人向け社債に頼らざるを得ない「本当の理由」
理由はシンプルで、「プロ(機関投資家や大手銀行)が、SBGにお金を貸してくれなくなったから」です。
1. プロの世界には「格付け」の厳しいルール
生命保険会社や年金基金などの「機関投資家」は、顧客の大事な資産を運用しているため、「格付けがBBB(トリプルB)以上の安全な企業の社債しか買ってはいけない」といった厳格な社内ルールを持っています。
このように、顧客の利益を最優先し、過度なリスクを取らない義務のことを受託者責任(Fiduciary duty:フィデューシャリー・デューティ)と呼びます。
しかし、SBGの格付けは海外大手のS&Pなどで「BB+(投機的水準=ジャンクボンド)」とされています。
さらに直近の2026年3月には見通しが「ネガティブ」に引き下げられるなど、プロから見ると「リスクが高すぎる投資先」に分類されています。
そのため、プロの市場で社債を発行しても買い手がつきません。
ソフトバンクグループ第70回社債は、公式に「主に個人投資家向け」とされており、国内の生命保険会社や年金基金などの機関投資家は購入しません。
過去のSBG社債が機関投資家向けだったのとは対照的で、今回は“プロ不在の市場で個人だけがリスクを負う”構造になっています。
2. 銀行からの融資も限界
日本のメガバンクも、SBGに対してすでに巨額の融資を行っており、これ以上一社にリスクを集中させることが難しい(与信枠の限界)状態にあります。
2026年3月、SBGは生成AIの雄である米OpenAIへの追加出資などを目的として、総額400億ドル(6兆3,840億円)という巨額の無担保ブリッジファシリティ(つなぎ融資)契約を締結。
この融資を主導したのが、国内メガバンク3行(みずほ、三井住友、三菱UFJ)と、米大手のJPモルガン、ゴールドマン・サックスの計5行。
このブリッジファシリティは「短期のつなぎ」であり、最終返済期限は2027年3月25日。
3. 「規制」がない個人投資家が最後の砦
そこで白羽の矢が立つのが、日本の「個人投資家」です。
個人には「格付けBB以下は買ってはならない」という規制がありません。
「銀行に預けても利息は0.4%しかつかない一方で、ソフトバンクグループ社債なら4.75%も貰える」
「あの孫さんの会社だから大丈夫だろう」と考える個人マネーが、日本には大量に眠っています。
そこでSBGが選択したのが、短期の銀行融資を個人投資家からの長期資金に“分散”させるという戦略です。
SBGからすれば、「プロが買ってくれない以上、高い利息(コスト)を払ってでも、個人から集めるしかない」。
6兆3,840億円の短期借入のうち、1兆円を7年債に置き換えられれば、「返済期限までに用意すべき短期資金」は5兆3,840億円に減る。
債券・預金商品の比較
| 名称 | 利率・金利 (年/税引前) | 概要 |
|---|---|---|
| ソフトバンクグループ株式会社 第70回無担保社債 (愛称:福岡ソフトバンクホークスボンド) | 4.75% | 100万円以上100万円単位で 買付可能。 債券は元本保証がありません。 |
| 個人向け国債 変動10年(第197回) | 1.87% | 国が毎月発行する債券。 1万円以上1万円単位で買付可能。 発行から1年経過すれば 中途換金が可能で、 原則として元本割れなし。 利率は半年ごとに変動し、 下限金利は0.05%。 |
| 三菱UFJ銀行 スーパー定期(7年) スーパー定期300(7年) ※2026/8/24時点 | 1.10% | 預金金利が満期まで適用される。 1円以上で預入可能。 預金は1金融機関につき 元本1,000万円までと 破綻日までの利息が保護される。 |
今回の社債に100万円を投じた場合の利息332,500円(税引前)は、個人向け国債(変動10年)の約2.5倍に相当します。
この高利回りは、ソフトバンクグループの信用リスクを投資家が引き受けることで成立していま
※キャンペーンを利用すると、定期預金でも利率はアップします。

どんな人に向いているか
向いている可能性がある人
- ソフトバンクグループの信用力を許容できる
- 7年間使わない資金がある
- ホークスファンで応援も兼ねたい
- 年2回の利払いで安定したキャッシュフローを求める
向いていない人
●数年以内に資金が必要
→ 7年の長期商品であり、途中売却では 元本割れの可能性が高い。
●元本割れの可能性を許容できない
→ 社債には、元本保証はありません。
●社債の仕組みを理解できない人
→ 金利変動・信用リスク・流動性リスクなど、理解していないと適切な投資判断ができません。
筆者の結論
筆者の結論として、仮に投資資金1,000万円があったとしても、本社債(ソフトバンクグループ第70回社債)に投資してよい上限は10%(100万円)までと考えています。
もし安全性を重視するなら、今回の7年債は「なし(見送り)」を強く推奨します。
無担保・無保証であり、途中売却では元本割れの可能性が高く、格付け評価も国内と海外で分かれるため、投資資金の大部分を投じるのは適切ではありません。
SBGの財務は、英Arm(アーム)株の評価に強く依存しています。
Armは世界中のスマートフォンやデータセンターで使われる半導体設計の中核企業であり、SBGの保有資産の中でも最重要の収益源・担保資産です。
今後7年の間に、世界的な景気悪化や金融市場のショックが1度でも起きた場合、SBGの保有株(Arm株など)は暴落、SBGの資金繰りは直撃を受け、資金ショート(債務不履行)の危険性が高まります。
なぜなら、銀行が担保として差し入れられているアーム株を市場で一斉に売却しようとすれば、売り注文だけが大量に積み上がり、買い手は存在しません。
需給が完全に崩壊するため、アーム株はフリーフォール(垂直落下)のように暴落します。
さらに、世界的なショックが起きなくても、2027年3月25日には「つなぎ融資の期限が来たのに長期資金への乗り換え先が見つからない」という、現実的なデフォルト(債務不履行)に直面する可能性は0ではありません。
SBGの手元資金は約3兆円しかなく(※公開情報からの筆者による推測)、今回の社債で1兆円を調達しても合計約4兆円にしかなりません。
対して返済義務は約6兆3,840億円にのぼります。
差額の約2兆3,840億円をどこかから調達できなければ、その時点で資金がショートする可能性は十分に現実味を帯びています。
したがって、本社債への投資は分散投資の中で一部を割り当てる範囲に留めるのが妥当です。
重要:今回の7年債に投じる100万円は、「突然0円になっても生活に1ミリも影響しないお金」であることが前提条件です。
発行体(ソフトバンクグループ)の財務は、英Arm株やAI投資の評価に強く依存します。
安全性を重視する投資家には向きません。
※ポートフォリオの考え方はこちらの記事を
社債と株の「リスクとリターン」直接比較
ソフトバンクグループに投資するなら、社債と株のどちらが自分に合うのか。
まずは「最悪のケース」「成功した時のリターン」「資金の自由度」という3つの軸でシンプルに比較してみます。
| 項目 | SBGの個人向け社債(7年) | SBGの株式(9984) |
|---|---|---|
| 最悪のケース(倒産時) | 0円(紙切れ) | 0円(紙切れ) |
| 成功した時のリターン | 7年で+332,500円(固定) | 2倍、3倍、それ以上も可能(上限なし) |
| 資金の自由度(流動性) | 7年間、実質的に引き出せない 途中売却は元本割れリスク大 | いつでも市場で売却して現金化できる |
「リスクに対するリターンの大きさ(コスパ)」を考えるなら、7年も資金が縛られる社債よりも、株を買う選択肢も十分あります。
筆者の場合は断然株式投資ですが、株式投資の経験がない人は少しハードルが高いかもしれません。
ソフトバンクグループ社債まとめ
ソフトバンクグループ第70回無担保社債(愛称:福岡ソフトバンクホークスボンド)を解説しました。
利率は 2026年9月4日(金)、年4.75%(税引き前)に決定。
ソフトバンクグループ第70回社債は、利率4.75%と高い一方で、海外格付けはBB+(投機的水準)。
過去の統計では、この格付け階層の企業群は、7年間で約10%がデフォルト(倒産)しています。
一方でJCRの「A」格であれば1%未満となります。
どの評価体系を採用するかによって、前提となる倒産確率は大きく変わります。
この数字は過去の事実であり、個別企業の未来を予測するものではありません。
社債は無担保・無保証であり、途中売却では元本割れの可能性が高く、分散投資が基本となる商品です。
投資するかどうかは、プロ(機関投資家)が「格付けがBB+(ジャンクボンド)だから顧客の資産では買えない」リスクを「あなたが100万円分肩代わりする覚悟があるか」、この一点に尽きます。
最終的にこの社債を買うかどうかは、次の3つのタイプのどれに自分が当てはまるかで決まります。
① 安全性重視型
プロが買わない(買えない)ジャンク水準の債券に、「自分の大事な100万円を7年間も拘束させるわけにはいかない」と、安全性を最優先して見送る。
② チャレンジ型
格付けはBB+だが、国内評価はAだし、孫正義氏の手腕や英Armなどの資産価値を信じている。
統計上のリスクは承知のうえで、自分はソフトバンクグループは“破綻しない”と判断し、リスクを織り込んで4.75%の金利を取りに行く。
過去の統計では、BB+格の企業群は7年間で約10%がデフォルト(倒産)しています。
③ ポートフォリオでの分散型
手元にある1,000万円のうちの100万円(全体の10%)なら、万が一のことがあっても致命傷にはならない。
リスク資産として割り切って購入する。
まさに「100万円が最悪ゼロになっても、自己責任として納得できるか」という覚悟の有無が、この社債を買うかどうかの境界線になります。
100万円投資した場合の332,500円(税引き前)というリターンとソフトバンクグループの「7年間の財務リスク」を天秤にかけ、最終的な投資判断を下しましょう。
・個人投資家:日本株投資歴42年、インデックス投資中
・ブロガー:観光イベント・お得情報などを発信


コメント